SEGUROS EN SUIZA
Un accidente puede ser pequeño. La reclamación, no siempre.
La responsabilidad civil privada protege tu patrimonio cuando causas accidentalmente daños a otras personas. También examina la reclamación y puede defenderte frente a exigencias injustificadas.
Revisar mi responsabilidad civilVer casos prácticosLa cobertura empieza por determinar tu responsabilidad.
No basta con que alguien solicite dinero. La aseguradora analiza si existe responsabilidad jurídica, rechaza reclamaciones infundadas y, cuando corresponde, indemniza dentro de los límites contratados.
Daños personales
Lesiones, gastos médicos, pérdida de ingresos o consecuencias duraderas causadas accidentalmente a otra persona.
Ejemplo: con la bicicleta golpeas a un peatón, que se lesiona al caer.
Daños materiales
Deterioro, destrucción o pérdida de un objeto o inmueble que pertenece a otra persona.
Ejemplo: derramas vino sobre el sofá de un amigo o dañas el lavabo del piso alquilado.
Daños patrimoniales
Pérdidas económicas derivadas de un daño cubierto o, en algunos productos, determinados perjuicios económicos puros.
Ejemplo: un accidente cubierto provoca costes adicionales o una pérdida demostrable de ingresos.
Comprobar, defender e indemnizar.
Revisa causa, pruebas, participantes, responsabilidad y condiciones del contrato.
Defiende tus intereses cuando la reclamación no tiene base o la cantidad no corresponde.
Indemniza reclamaciones justificadas hasta la suma de garantía, descontando la franquicia aplicable.

La composición del hogar debe estar declarada correctamente.
Comprueba si la póliza es individual, de pareja, familiar o para vivienda compartida. La definición de persona asegurada cambia entre productos.
Quién figura en la póliza y si convive de forma permanente.
Edad, domicilio, formación y actividad laboral pueden influir.
Determinadas actividades privadas pueden estar incluidas o requerir aclaración.
Daños como propietario o cuidador; revisa requisitos cantonales para perros.
Esquí, bicicleta, senderismo y otras actividades no profesionales.
Responsabilidad de determinadas viviendas ocupadas por el asegurado, según contrato.
No todos los riesgos cotidianos vienen incluidos.
Los nombres comerciales cambian entre compañías. Lo relevante es comprobar el supuesto cubierto, los límites y las exclusiones.
Daños de inquilino
Daños accidentales al inmueble alquilado, con reglas especiales para desgaste, antigüedad y daños graduales.
Llaves y cerraduras
Pérdida de llaves, cilindros y sistemas centrales de cierre pueden tener límites y exigencia de necesidad técnica.
Negligencia grave
Puede reducir el riesgo de repetición o recorte de prestación en ciertos casos. No cubre conductas intencionadas.
Vehículos ajenos
Daños al conducir ocasionalmente un coche prestado, franquicia y pérdida de bonus pueden requerir un módulo específico.
Carsharing y alquiler
Comprueba si se cubre la franquicia, los daños al vehículo y qué proveedores o categorías están admitidos.
Bicicleta y e-bike
La responsabilidad puede depender de la clase de bicicleta eléctrica y de si existe obligación de matrícula.
Drones y aeromodelos
Peso, uso, autorización y normativa pueden exigir una cobertura o suma de garantía concreta.
Actividad secundaria
Ingresos, profesión y frecuencia pueden dejar una actividad fuera de la esfera privada.
Del accidente cotidiano a una reclamación importante.
La respuesta definitiva depende de la responsabilidad, la modalidad contratada, las condiciones, la franquicia y las pruebas disponibles.
Bicicleta y peatón
No ves a un peatón al girar y la persona se lesiona.
Puede intervenir la RC privada por lesiones y consecuencias económicas justificadas.
Vino sobre un sofá
Durante una visita derramas una copa sobre un sofá ajeno.
Daño material accidental; se revisan valor actual, reparación y franquicia.
Niño rompe una ventana
Una pelota rompe el cristal de la vivienda vecina.
Se analiza responsabilidad, edad del menor y cobertura familiar.
Perro provoca una caída
La correa hace tropezar a otra persona y causa una lesión.
Puede entrar la responsabilidad como propietario o cuidador del animal.
Lavabo del piso alquilado
Un objeto pesado cae y rompe la cerámica.
Posible daño de inquilino; se descuenta valor por antigüedad y franquicia.
Llave maestra perdida
La administración propone sustituir parte del sistema de cierre.
Se revisan necesidad, proporcionalidad, límites y módulo de llaves.
Choque esquiando
Colisionas con otra persona y se lesiona.
La RC privada puede intervenir si existe responsabilidad asegurada.
Coche prestado
Dañas accidentalmente el coche de un amigo mientras lo conduces.
No des por hecho que está cubierto: suele requerir una extensión para vehículos ajenos.
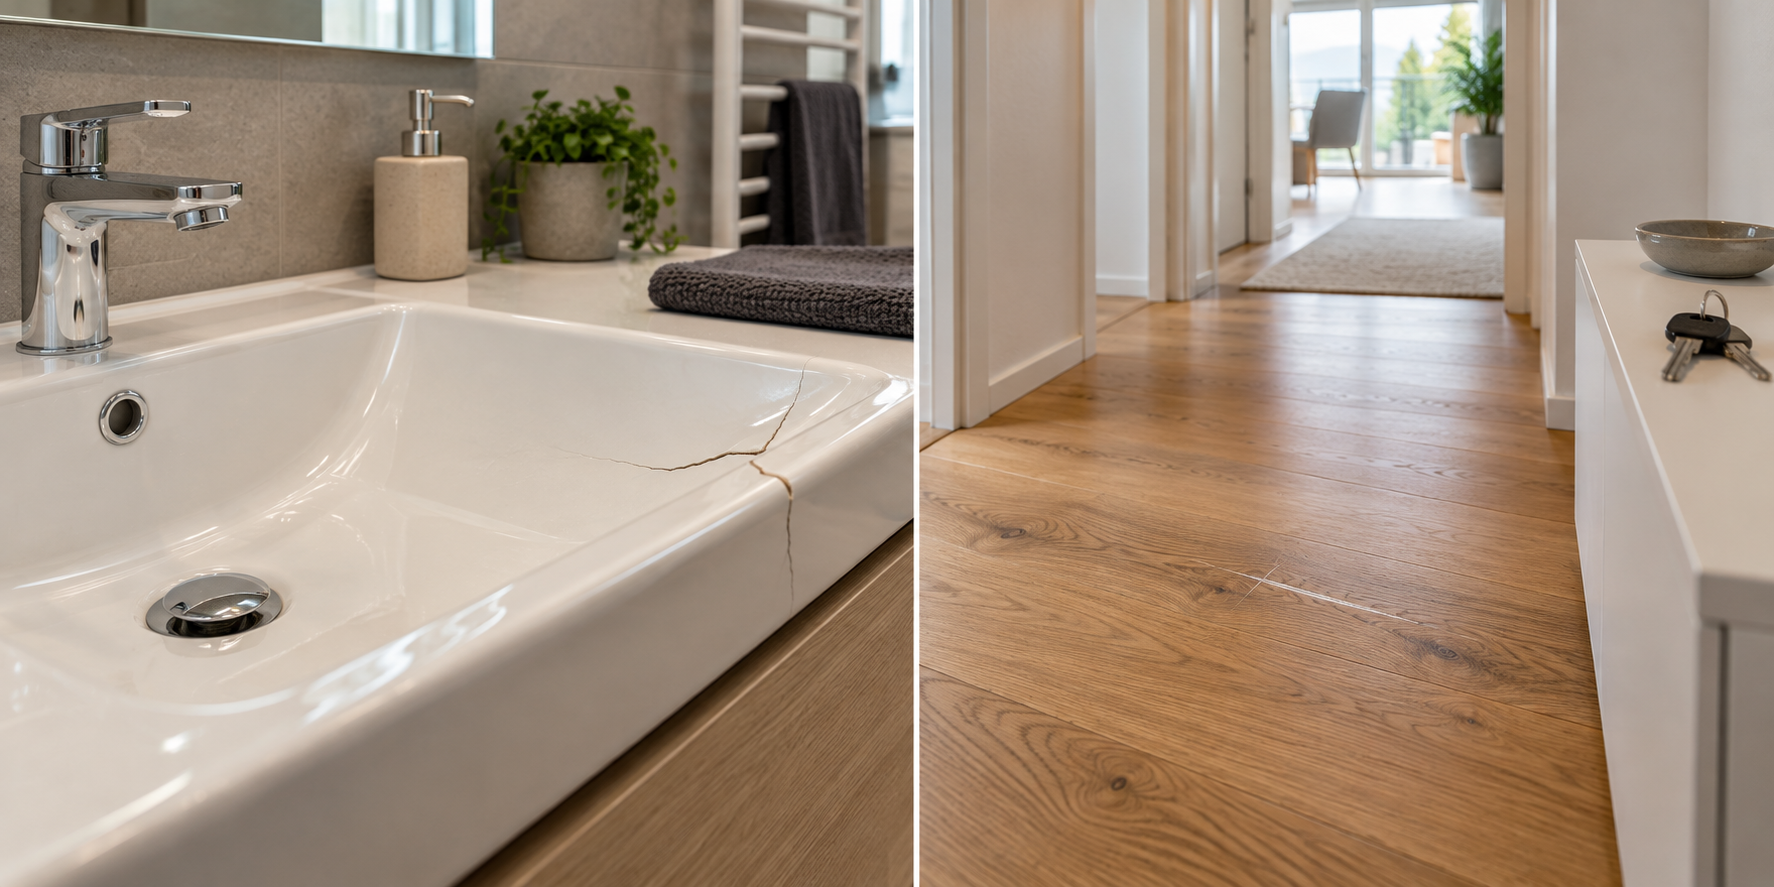
En la entrega del piso, cada daño se valora por separado.
Un lavabo roto, una quemadura o un daño puntual pueden constituir un siniestro.
El uso ordinario y el envejecimiento no son un accidente asegurable.
La indemnización no suele equivaler al precio de un elemento completamente nuevo cuando el dañado ya tenía años de uso.
Humedad mantenida, falta de ventilación o mantenimiento omitido pueden quedar excluidos o discutirse.
En una entrega conviene documentar cada daño y no aceptar una cifra global sin detalle.
Un precio bajo no compensa un límite insuficiente.
Es el máximo que puede pagar la aseguradora por un siniestro. En el mercado suizo son habituales límites de varios millones, como 5 o 10 millones de francos, pero debes confirmar tu póliza.
Es la parte que asumes. Puede variar para daños generales, daños de inquilino, llaves o vehículos ajenos.
En daños a objetos ajenos suele considerarse antigüedad y desgaste, no automáticamente el precio nuevo.
Muchas pólizas ofrecen cobertura internacional, pero duración del viaje, domicilio y países excluidos pueden cambiarla.
Responsabilidad civil no significa “todo está cubierto”.
Provocar el daño deliberadamente queda fuera de la cobertura.
Tus propios objetos corresponden a otras coberturas, no a la RC privada.
Las reclamaciones entre personas aseguradas o convivientes pueden estar excluidas.
Los daños derivados del trabajo o negocio suelen requerir RC profesional o empresarial.
La circulación de automóviles y motos corresponde normalmente a su seguro obligatorio específico.
Multas, garantías, deudas o promesas contractuales no son automáticamente daños de RC.
El deterioro progresivo no se trata igual que un accidente repentino.
Caza, caballos, embarcaciones, drones o actividades peligrosas pueden requerir declaración.
Continuar una conducta después de conocer el riesgo puede afectar la prestación.
Documenta el caso antes de aceptar o pagar.
Evita nuevos daños
Ayuda a las personas afectadas y toma medidas razonables de seguridad.
Recoge información
Fotografías, fecha, lugar, participantes, testigos, facturas y comunicación recibida.
No reconozcas la deuda
Describe lo ocurrido sin firmar acuerdos ni prometer pagos antes de la evaluación.
Comunícalo pronto
Envía la reclamación a la aseguradora o al asesor y conserva los objetos dañados.
Lo que conviene saber antes de necesitarla.
¿La responsabilidad civil privada es obligatoria en Suiza?
No existe una obligación federal general para todas las personas comparable a la RC del automóvil. Sin embargo, muchas administraciones la solicitan al alquilar, y algunos cantones establecen requisitos para determinados animales o actividades.
¿Qué suma de garantía debo elegir?
Valora daños personales graves, composición familiar, vivienda, mascotas, deporte y viajes. Los productos suelen ofrecer varios millones de francos de cobertura. La diferencia de prima entre límites puede ser pequeña, pero debe compararse.
¿Mis hijos están cubiertos aunque sean mayores?
Depende de la definición de familia, convivencia, edad, estudios y actividad laboral de la póliza. Actualiza el contrato cuando un hijo cambia de domicilio o empieza a trabajar.
¿Cubre a mi perro?
Con frecuencia se incluye la responsabilidad como propietario de animales domésticos, pero debes comprobar especie, uso, raza, cuidadores y obligación cantonal específica.
¿Y si la reclamación es exagerada?
La aseguradora analiza la responsabilidad y el importe. Puede rechazar total o parcialmente una reclamación injustificada y gestionar la defensa dentro de la cobertura.
¿Paga siempre un objeto nuevo?
No. En responsabilidad civil suele indemnizarse el valor actual o el coste razonable de reparación. La antigüedad y el desgaste del objeto son relevantes.
¿La póliza cubre en el extranjero?
Muchas ofrecen alcance mundial para estancias privadas, pero debes revisar duración, domicilio, exclusiones territoriales y actividades especiales.
¿Responsabilidad civil y defensa jurídica son lo mismo?
No. La RC gestiona reclamaciones por daños de terceros vinculadas a un riesgo cubierto. La defensa jurídica atiende conflictos legales definidos en su propio contrato.
Protege tu patrimonio antes del próximo imprevisto.
Revisamos quién debe estar asegurado, la suma de garantía, los daños de inquilino y los módulos que realmente corresponden a tu vida.
Solicitar una revisiónHablar por WhatsAppRuchstuckstrasse 6, 8306 Brüttisellen · +41 76 818 40 39