SEGUROS EN SUIZA
Tu hogar y tus cosas, bien protegidos.
Te ayudo a separar qué protege tus pertenencias, qué responde por daños a otras personas y qué coberturas conviene adaptar si alquilas, compras una vivienda o tienes objetos de valor.
Revisar mi seguro de hogarVer ejemplos prácticosLo primero es saber qué estás asegurando.
En Suiza suelen ofrecerse juntas, pero el seguro de contenido del hogar y la responsabilidad civil privada responden a riesgos diferentes. Para propietarios puede existir además una protección específica del edificio.
Contenido del hogar
Protege los bienes muebles: mobiliario, ropa, aparatos electrónicos, bicicletas, equipamiento deportivo y otros objetos personales frente a los riesgos contratados.
Ejemplo: una fuga de agua daña el sofá y una alfombra. Se revisa la cobertura de agua, la suma asegurada y la franquicia.
Responsabilidad civil privada
Responde cuando tú o una persona asegurada causa accidentalmente daños personales, materiales o patrimoniales a otra persona, según las condiciones de la póliza.
Ejemplo: rompes el lavabo de un piso alquilado o tu hijo daña un objeto de otra familia.
Edificio y propiedad
Protege elementos fijos del edificio y puede incluir responsabilidad como propietario. Las obligaciones y el sistema de seguro de edificios dependen del cantón y del tipo de propiedad.
Ejemplo: daños en tejado, paredes o instalaciones fijas después de un evento cubierto.
Una póliza debe reflejar cómo vives hoy.
Las condiciones cambian entre compañías. Conviene comprobar qué riesgos están incluidos, los límites por objeto, la franquicia y si la indemnización se calcula a valor nuevo o con otra regla contractual.
Daños a bienes asegurados y determinados gastos posteriores, según la póliza.
Fugas o escapes cubiertos; no equivale a cubrir cualquier humedad o falta de mantenimiento.
Granizo, tormenta, inundación u otros eventos definidos en las condiciones.
Revisa pruebas requeridas, límites para dinero y objetos de valor.
Cambio de cerraduras, limpieza, retirada de restos o alojamiento temporal pueden tener límites propios.
Comprueba qué espacios pertenecen al domicilio asegurado y sus sublímites.
La misma vivienda no implica las mismas obligaciones.
Si vives de alquiler
- Asegura tus muebles, ropa y objetos personales con una suma realista.
- Incluye responsabilidad civil para daños accidentales al inmueble alquilado y a terceros.
- Comprueba pérdida de llaves, cristales, daños durante la mudanza y la franquicia para daños de inquilino.
- El desgaste normal, los defectos previos y los daños intencionados no se tratan igual que un accidente.
Muchas administraciones solicitan una prueba de responsabilidad civil, aunque la obligación legal general no es la misma que en el seguro de automóvil.
Si eres propietario
- Distingue contenido del hogar, edificio, responsabilidad del propietario y elementos comunes.
- Revisa el régimen cantonal del seguro de edificios y los riesgos que cubre.
- En propiedad por pisos, comprueba la póliza de la comunidad y tus mejoras privadas.
- Reformas, instalaciones solares, jardín, piscina o anexos pueden requerir declaración.
Una suma suficiente para el contenido no sustituye la cobertura del edificio.
¿Qué seguro podría intervenir?
Son ejemplos orientativos. La respuesta final depende de la causa, las condiciones generales, los límites, la franquicia y las pruebas del siniestro.
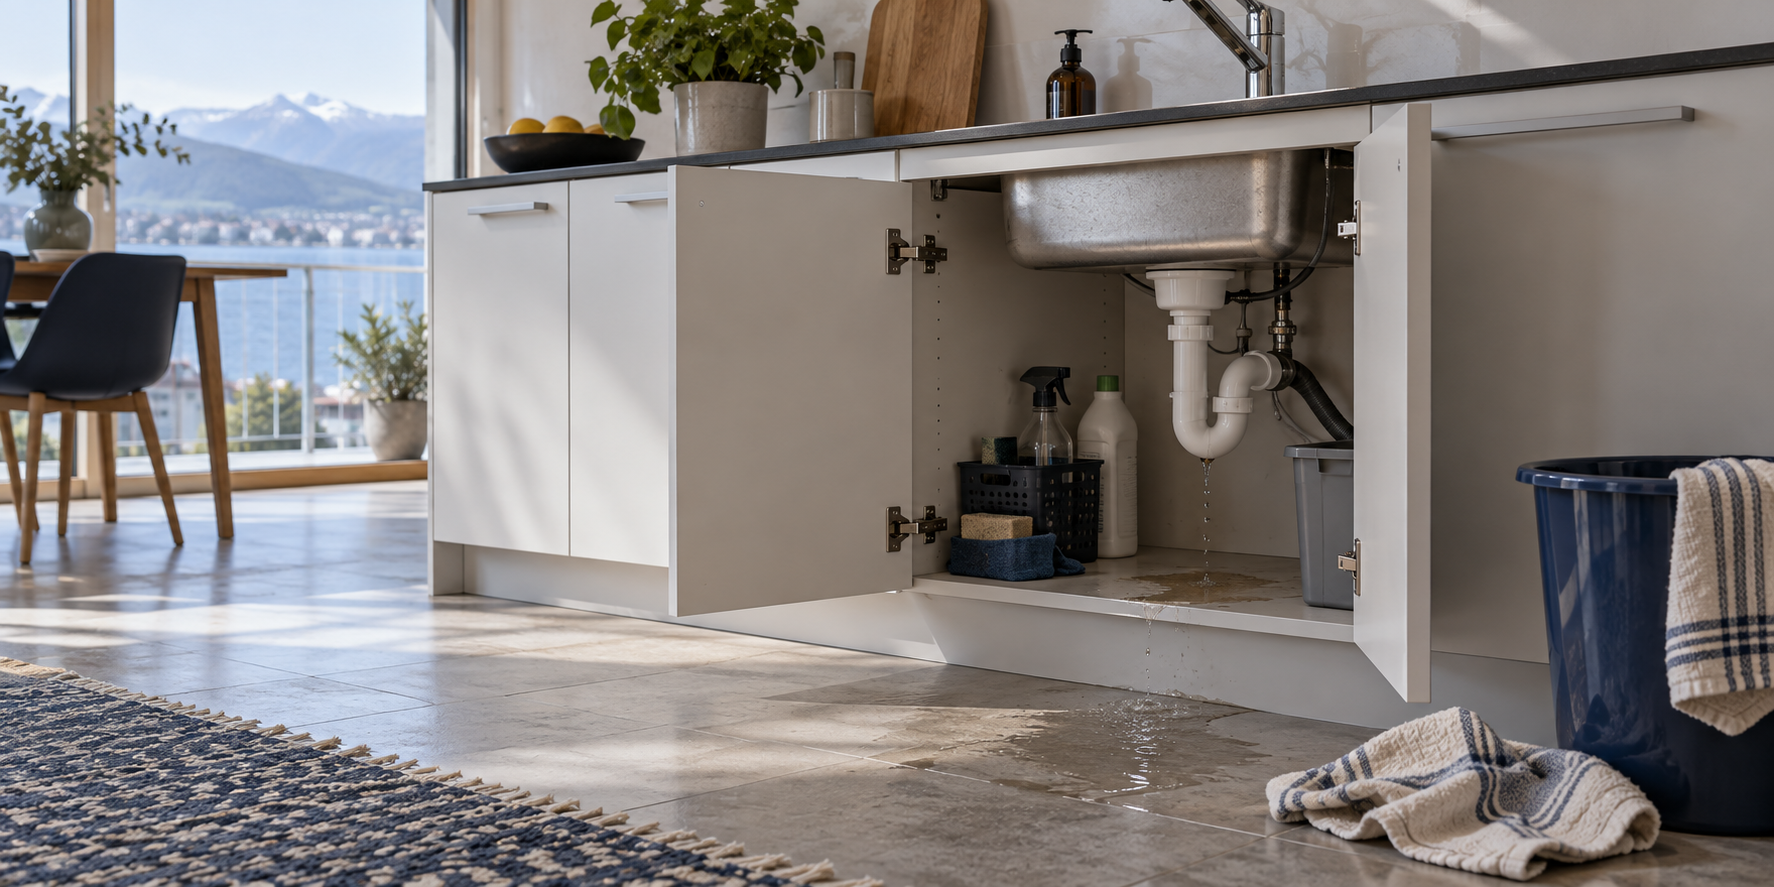
Fuga de agua en la cocina
El escape daña tus muebles y también el techo del vecino inferior.
Tus bienes: contenido del hogar. Daños al vecino: responsabilidad civil o póliza relacionada con el inmueble, según el origen.
Daño al parquet alquilado
Una maceta pierde agua durante semanas y deteriora el suelo.
Puede ser un daño de inquilino, pero se revisan mantenimiento, negligencia, antigüedad y valor actual.
Robo de bicicleta en la estación
La bicicleta desaparece mientras estaba asegurada con candado fuera de casa.
Suele requerir “robo simple fuera del domicilio”, con límite y franquicia específicos.
Móvil que cae al suelo
La pantalla se rompe por un accidente propio.
La cobertura básica no siempre responde. Puede requerir todo riesgo para objetos o electrónica.
Llave del piso perdida
La administración considera necesario sustituir el cilindro o parte del sistema de cierre.
La responsabilidad civil o la asistencia del hogar pueden intervenir según necesidad, límites y exclusiones.
Daño causado por una mascota
Tu perro estropea un objeto de otra persona o provoca una caída.
La responsabilidad como propietario del animal suele revisarse en la RC privada; algunos cantones imponen requisitos propios.
Primero protege a las personas y limita el daño.
Detén el riesgo si es seguro
Cierra el agua, desconecta la electricidad o llama a emergencias cuando corresponda.
Documenta antes de retirar
Haz fotografías generales y de detalle, conserva facturas y anota fecha, causa y personas afectadas.
Avisa sin reconocer obligaciones
Comunica el caso a la aseguradora o al asesor. En daños a terceros, evita acuerdos definitivos antes de la evaluación.
Guarda los objetos dañados
No los deseches hasta recibir instrucciones, salvo que exista un riesgo sanitario o de seguridad.
Calcula lo que costaría reponerlo hoy.
La suma del contenido suele basarse en el valor de reposición de bienes equivalentes. Una cifra demasiado baja puede causar infraseguro; una cifra excesiva no implica cobrar más que el daño real.
Muebles, ropa, electrónica, cocina, decoración, herramientas, sótano, garaje, balcón y material deportivo.
No uses solo el precio de segunda mano. Piensa en cuánto costaría comprar hoy un objeto equivalente.
Joyas, relojes, arte, instrumentos, colecciones, bicicletas de alto valor y equipos profesionales.
Mudanza, convivencia, nacimiento, compra importante, teletrabajo, reforma o instalación de placas solares.
Dos pólizas con la misma suma total pueden pagar de forma distinta por robo, dinero, joyas, bicicleta o daños accidentales.
Antes de firmar, aclara estas dudas.
¿El seguro de hogar es obligatorio en Suiza?
El contenido del hogar y la responsabilidad civil privada no son una obligación federal general comparable a la RC de automóvil. Sin embargo, una administración puede solicitar prueba de responsabilidad civil para un alquiler, y existen requisitos cantonales específicos para edificios o propietarios de animales. Conviene comprobar tu situación concreta.
¿Contenido del hogar y responsabilidad civil son lo mismo?
No. El contenido protege tus pertenencias frente a riesgos contratados. La responsabilidad civil responde por reclamaciones de terceros cuando existe una responsabilidad asegurada.
¿Qué ocurre si comparto piso?
Comprueba quién figura como asegurado, si la póliza es individual, familiar o de hogar compartido y qué pasa cuando entra o sale una persona. No des por hecho que todos los compañeros están incluidos.
¿Cubre el portátil que uso para trabajar?
Los bienes de uso profesional pueden tener exclusiones o límites. Si eres autónomo o guardas material profesional en casa, decláralo y valora una cobertura empresarial separada.
¿Se cubre una bicicleta eléctrica?
Depende del tipo de bicicleta, velocidad, obligación de matrícula y cobertura contratada. Revisa robo fuera de casa, daños accidentales y responsabilidad civil.
¿Puedo cambiar de aseguradora en cualquier momento?
El cambio depende del vencimiento, el plazo de cancelación y posibles motivos extraordinarios previstos por la ley o el contrato. Confirma la aceptación y la fecha de inicio de la nueva póliza antes de cancelar la anterior.
¿Qué documentación ayuda en un siniestro?
Fotografías, factura o prueba de compra, número de serie, denuncia policial cuando corresponda, inventario, presupuesto de reparación y comunicaciones con propietario o administración.
Comprueba tu protección antes de necesitarla.
Revisamos quién vive en la vivienda, qué bienes quieres proteger, si alquilas o eres propietario y qué límites o extras tienen sentido para ti.
Ruchstuckstrasse 6, 8306 Brüttisellen · +41 76 818 40 39